2 исследования сразу! Нейросеть вместо провизора: как фарм-бренды теряют выбор ещё до аптеки
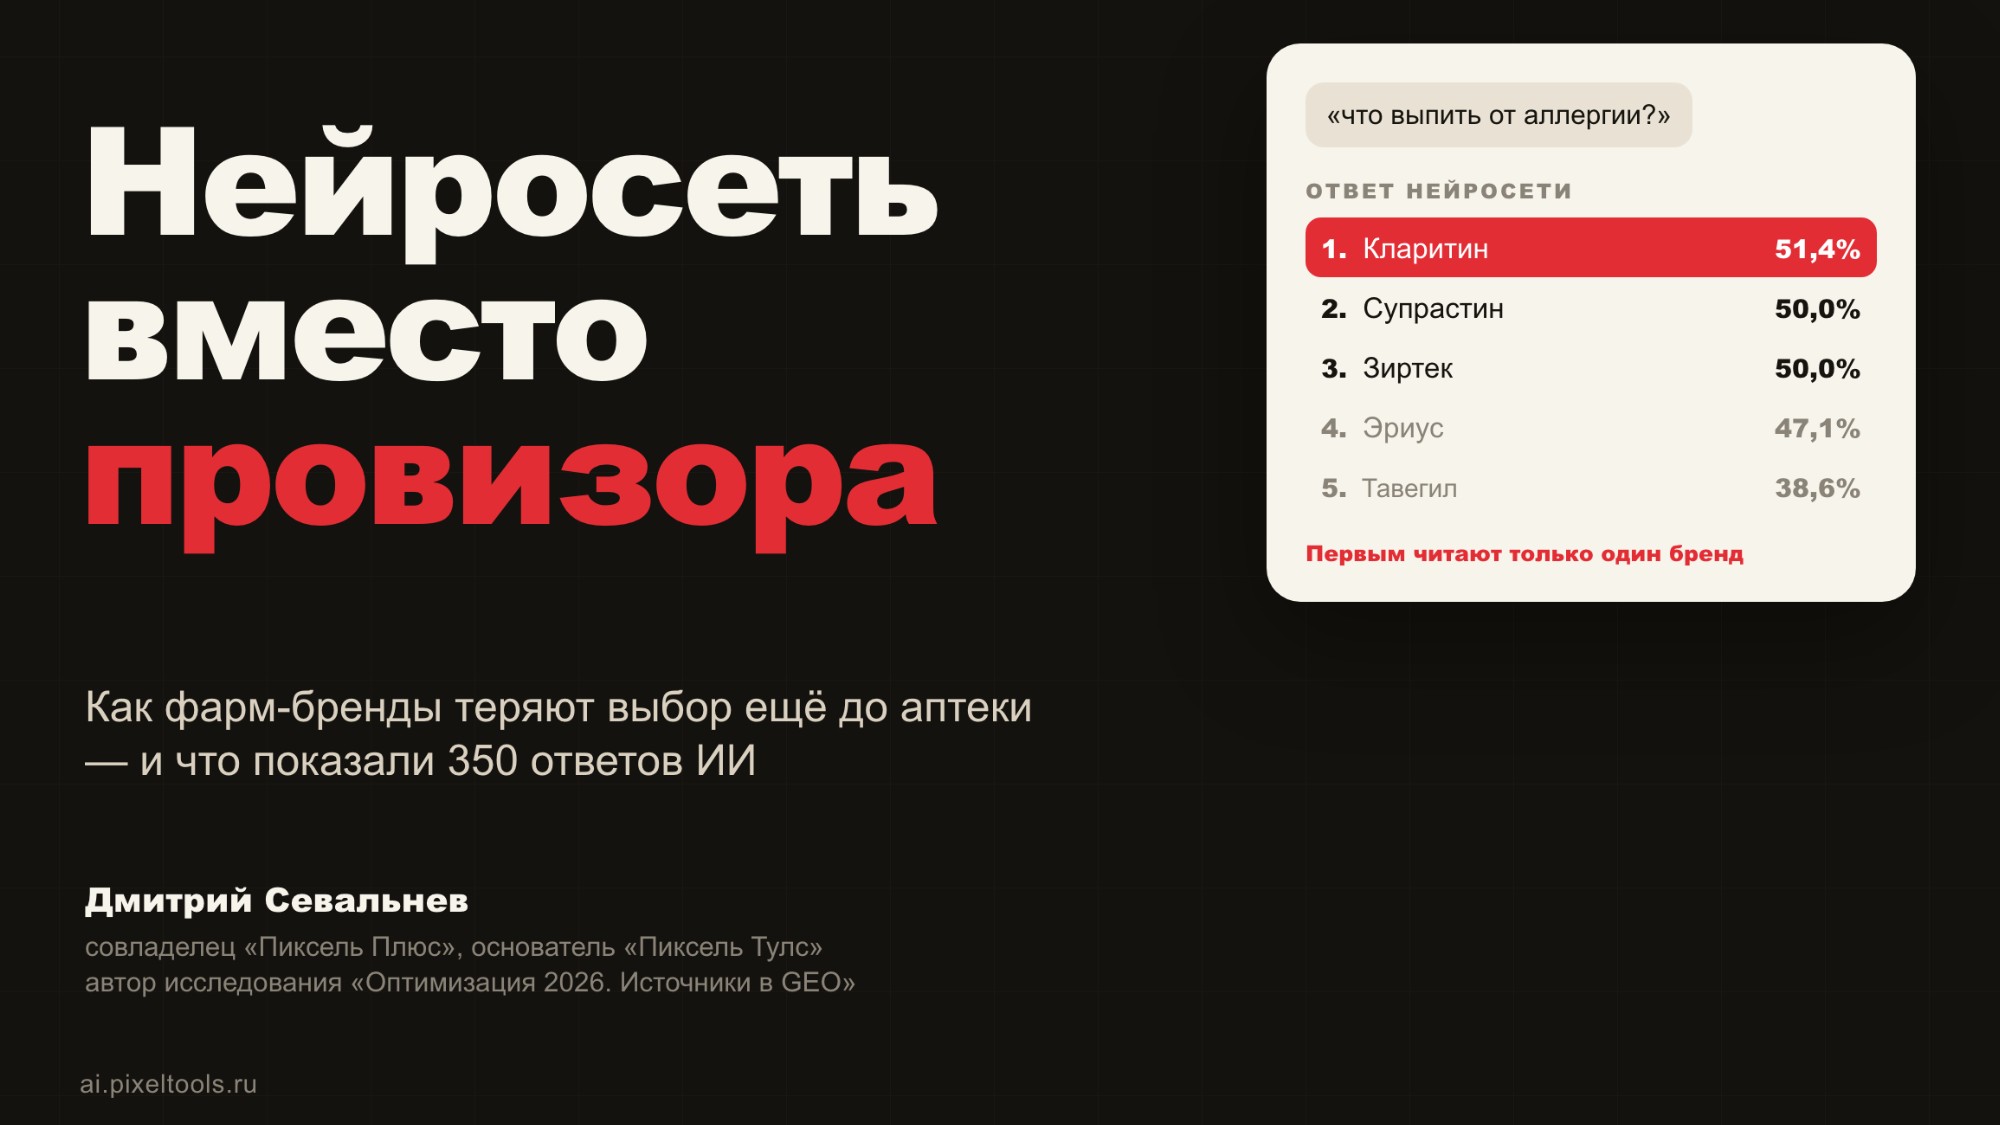
Человек с аллергией больше не идёт в аптеку с готовым названием. Он пишет нейросети: «что выпить от аллергии». Ответ — это и есть момент выбора: несколько брендов, из которых первый прочитают все, а до конца списка дойдут единицы. По опросу в отчёте, 31% покупателей регулярно и 47% иногда используют ИИ-сервисы при выборе товара; 52% «иногда» и 14% «часто» покупали товар сразу после рекомендации нейросети. В фарме это заметно особенно: запрос почти всегда идёт через симптом, а не через название препарата.
Что именно измерили?
«Ашманов и партнёры» собрали 350 ответов: пять терапевтических категорий, десять промптов на категорию, семь нейросетей, срез августа 2026. Промпты реальные — «какое обезболивающее можно при простуде», «средство от боли в ЖКТ у взрослого», «какой антигистаминный препарат не вызывает сонливость». Важная деталь: топ-5 брендов в каждой категории определяли не по списку конкурентов, а по фактическим ответам моделей. Конкурентом становится тот, кого ИИ называет рядом с вами.
Результат по категориям:
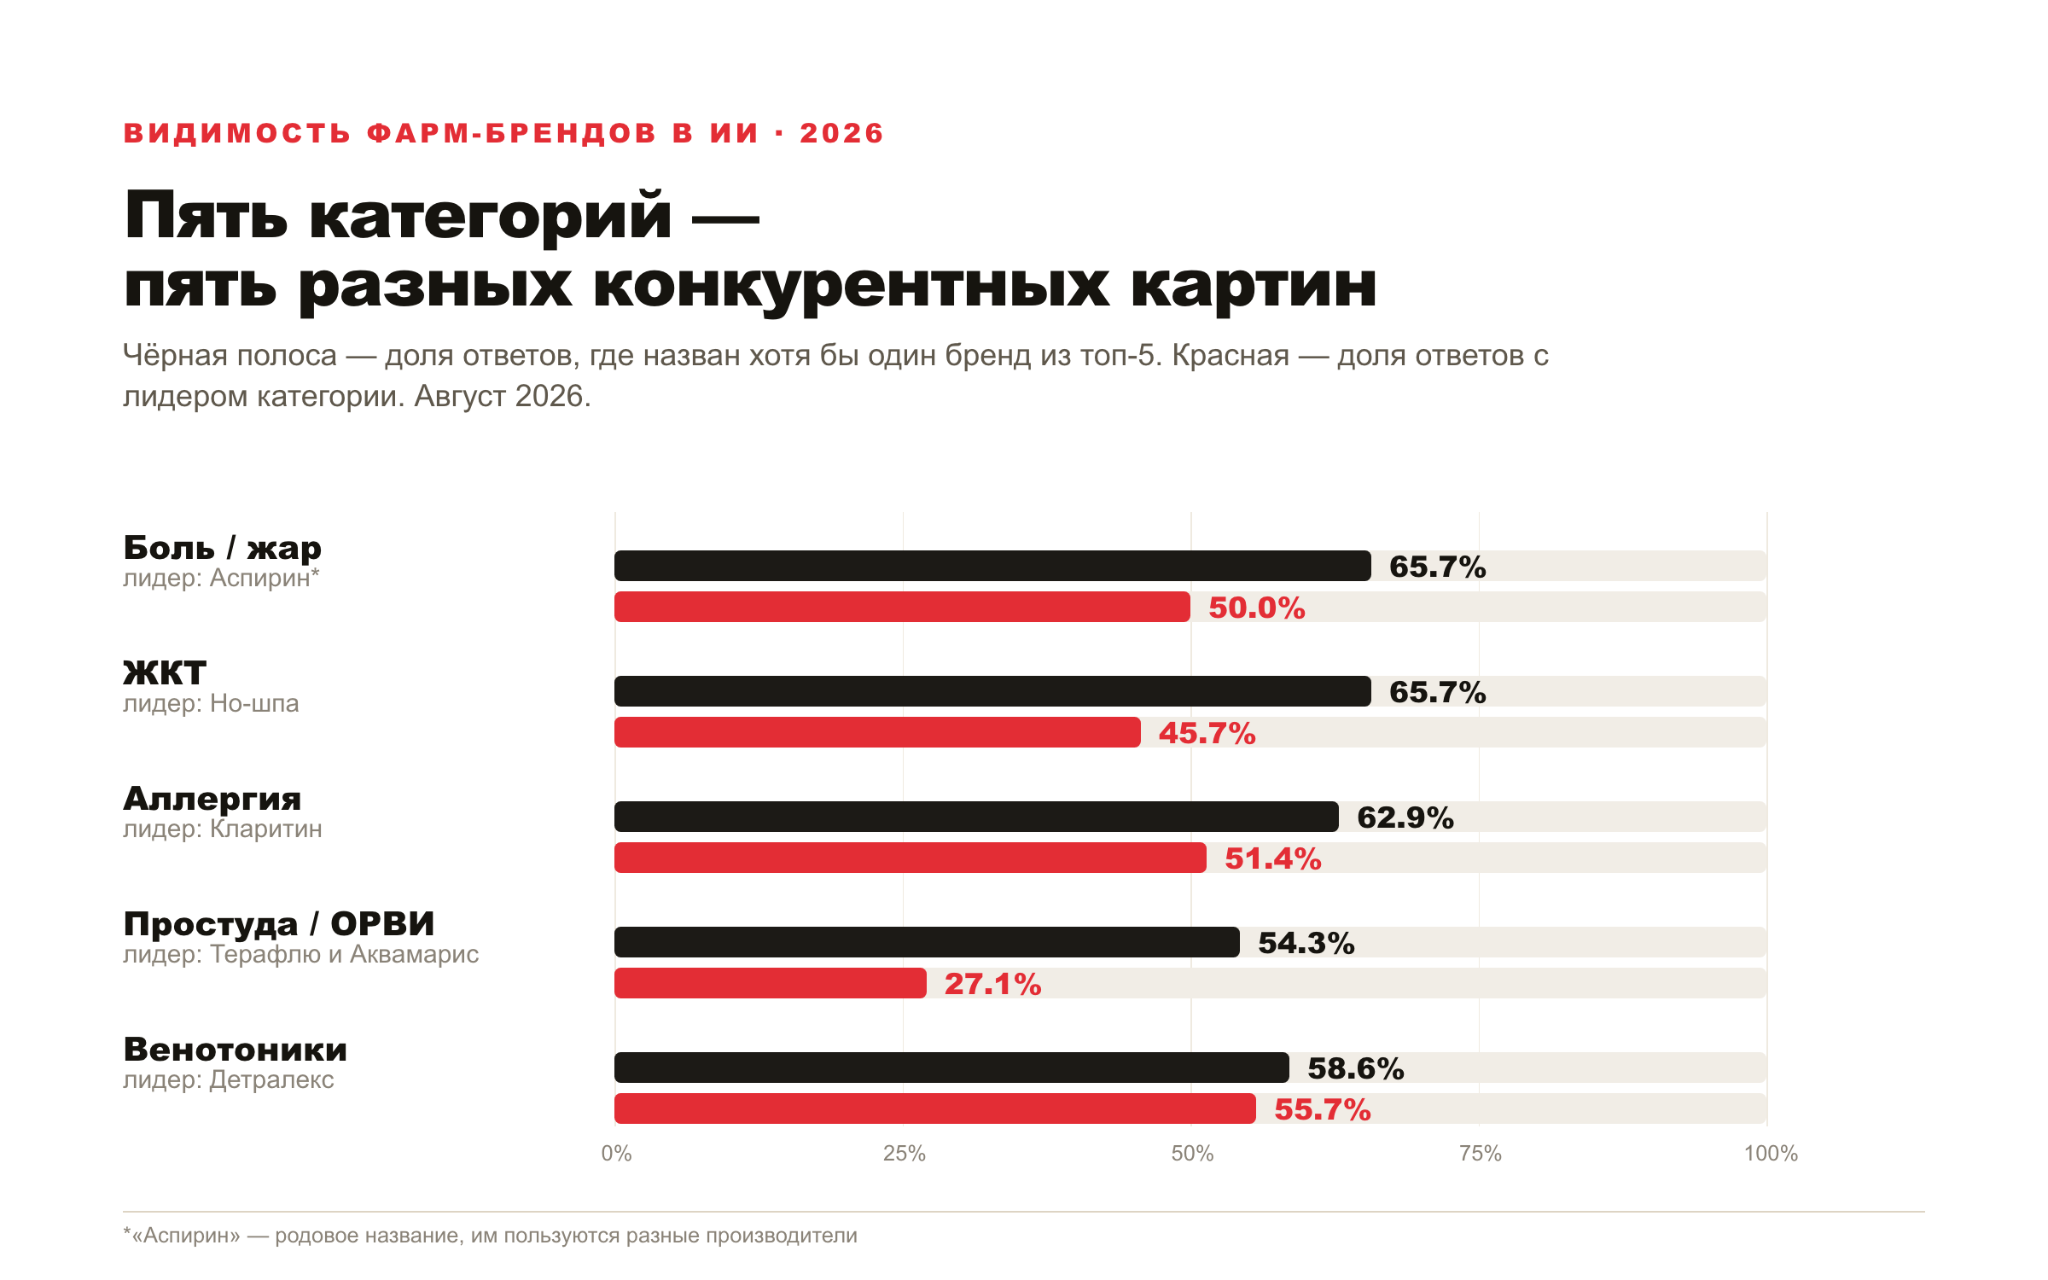
| Категория | Лидер ИИ-видимости | Ответов с брендом из топ-5 |
| Боль / жар | Аспирин* — 50,0% | 65,7% |
| ЖКТ | Но-шпа — 45,7% | 65,7% |
| Аллергия | Кларитин — 51,4% | 62,9% |
| Простуда / ОРВИ | Терафлю и Аквамарис — по 27,1% | 54,3% |
| Венотоники | Детралекс — 55,7% | 58,6% |
* «Аспирин» — родовое название, им пользуется много производителей, и это завышает рейтинг видимости.
Четыре закономерности, которые важнее самих рейтингов
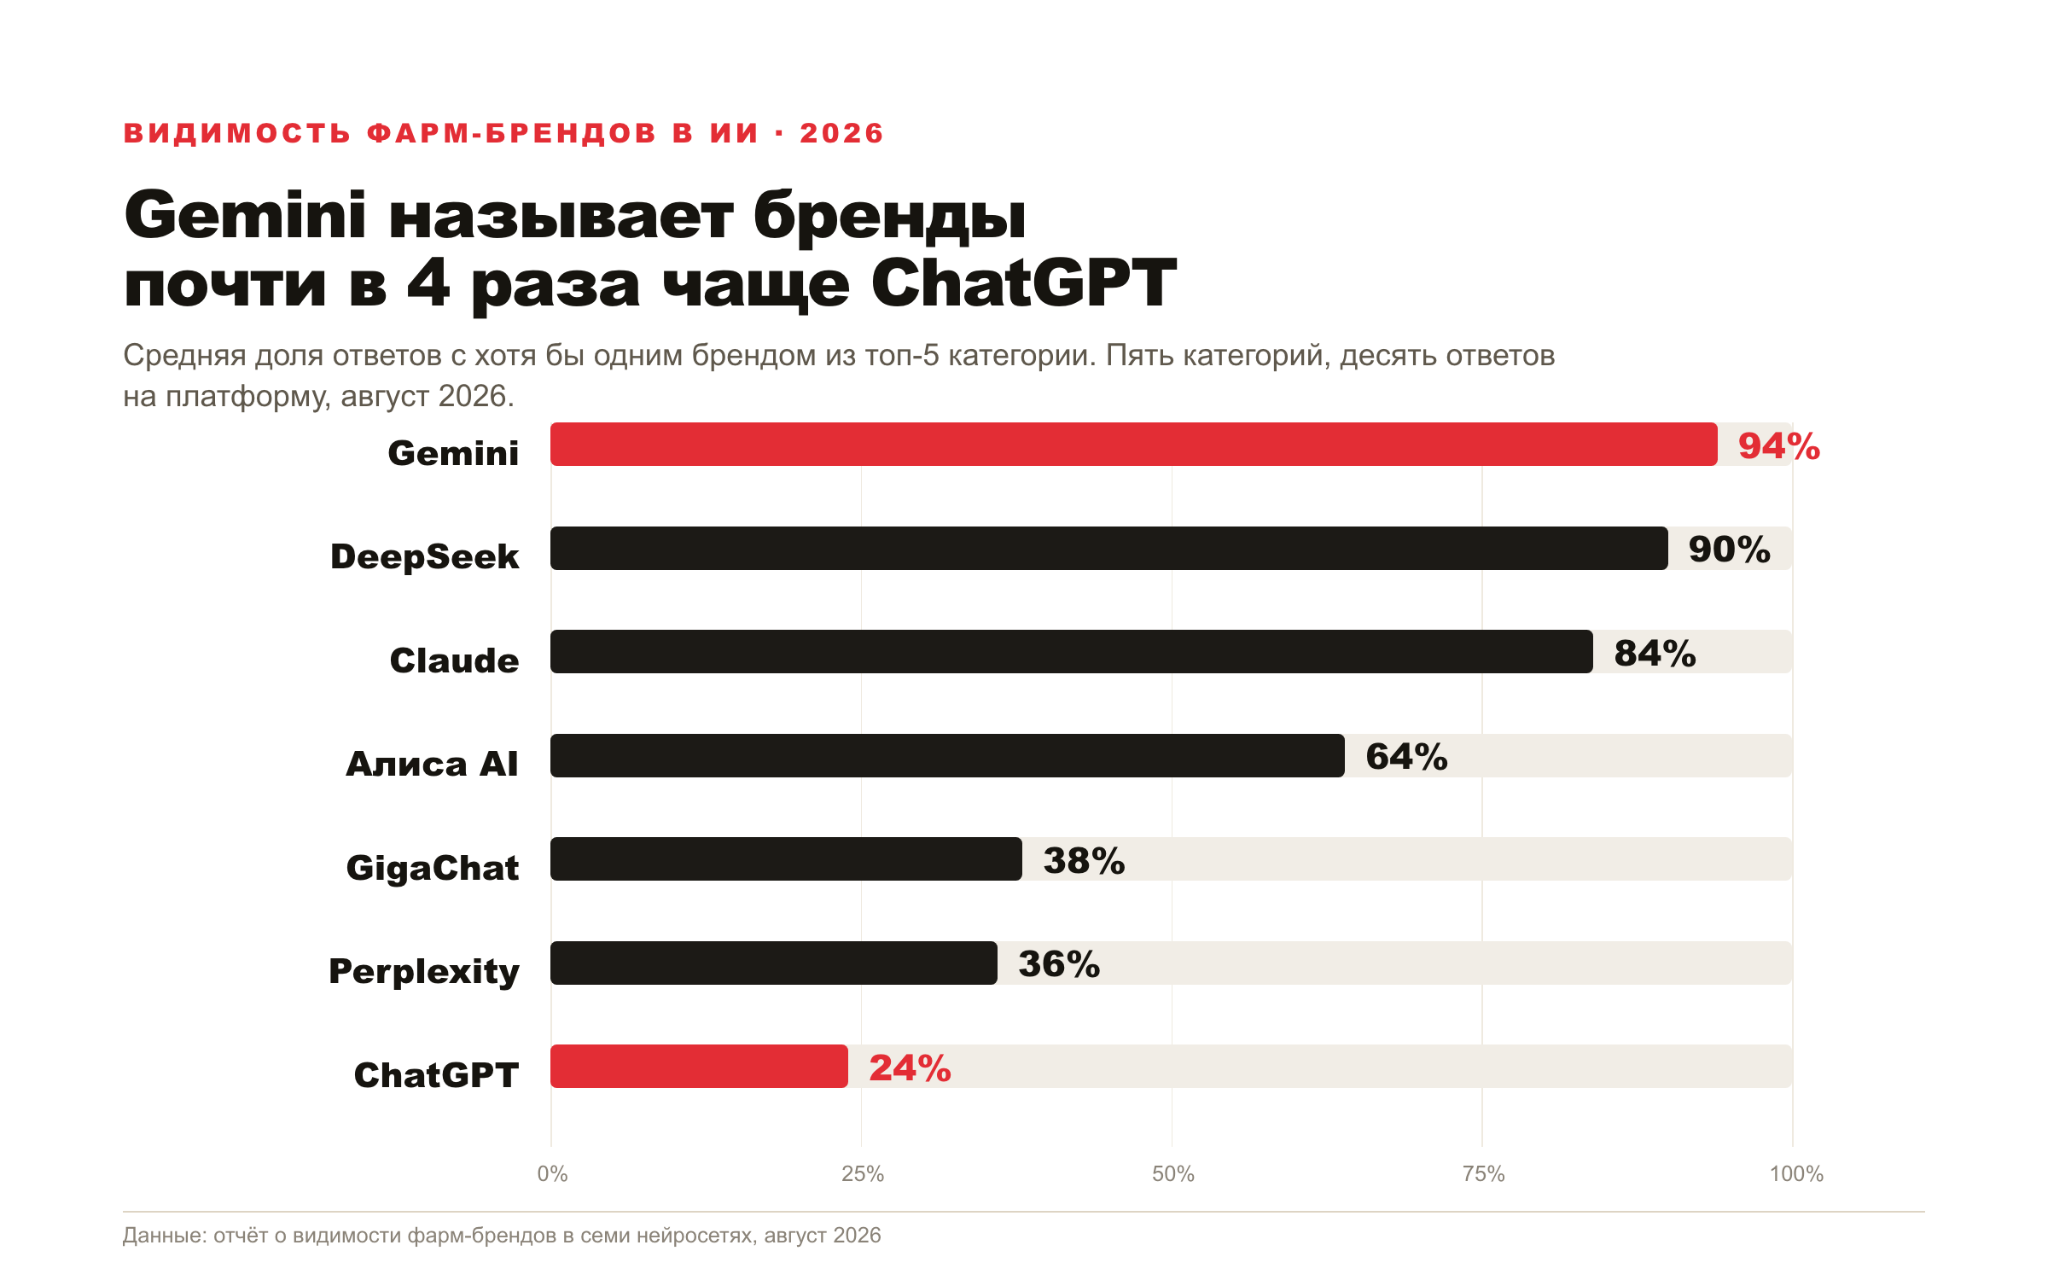
1. Выбор платформы важнее силы бренда. Средняя доля ответов с брендом из топ-5 — 94% в Gemini, 90% в DeepSeek, 84% в Claude, 64% в Алисе AI, 38% в GigaChat, 36% в Perplexity и 24% в ChatGPT. В ЖКТ и венотониках ChatGPT не назвал ни одного бренда из топ-5 ни в одном из десяти ответов: с осени 2025 OpenAI ужесточила правила персональных медицинских рекомендаций. Это не «бренд плохой» — это ограничение платформы, и его нужно учитывать отдельно.
2. Формулировка запроса переключает бренды с нуля до 100%.
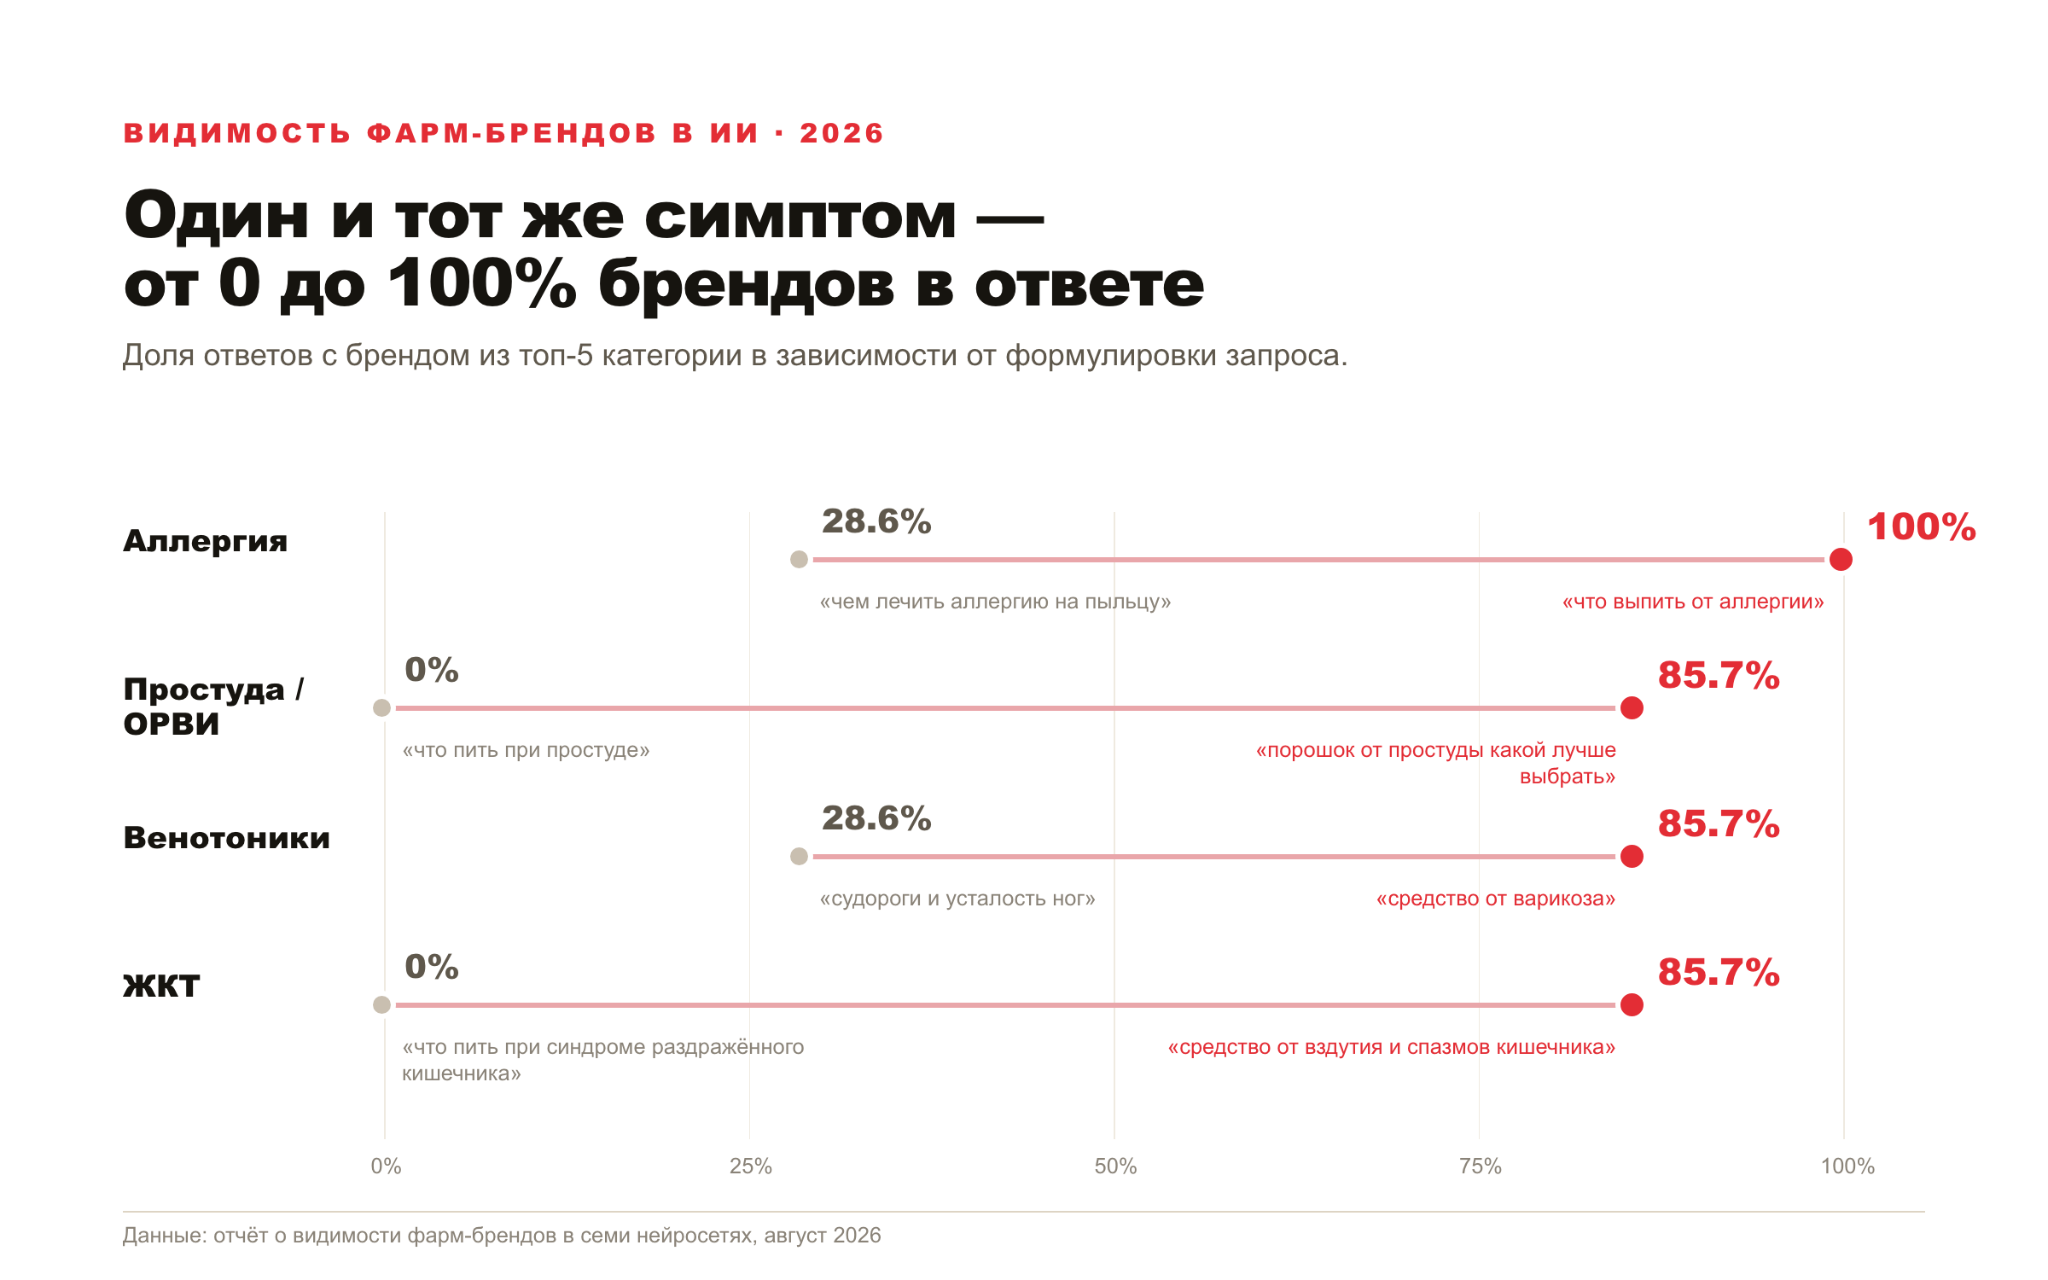
«Что пить при простуде» — 0% ответов с брендом из топ-5. «Порошок от простуды какой лучше выбрать» — 85,7%. «Чем лечить аллергию на пыльцу» — 28,6%, «что выпить от аллергии» — 100%. В ЖКТ разрыв 0% против 85,7%, в венотониках — 28,6% против 85,7%. Логика простая: чем ближе вопрос к выбору конкретного средства, тем охотнее модель называет торговые марки. На симптомных и клинических запросах ИИ чаще отвечает общими рекомендациями — и именно на этом этапе формируется набор вариантов, из которого человек потом выбирает.
3. Видимость не равна заметности. Детралекс появляется в 55,7% ответов и в 79,5% случаев своего появления стоит первым среди топ-5. У Венаруса видимость 45,7%, а первым он не был ни разу. Терафлю — 27,1% видимости и 73,7% первых позиций, у Фервекса — 0%. В аллергии лидер по частоте — Кларитин с 51,4%, но первыми чаще идут Супрастин и Зиртек (42,9% против 30,6% у Кларитина). Формально бренд в ответе есть; фактически его не видят.
4. Есть метрика замещения. Она показывает, как часто в ответе, где вашего бренда нет, присутствует хотя бы один конкурент из топ-5. У Детралекса — 6,5%, у Панадола — 53,6%, у Маалокса — 47,8%, у Тавегила — 39,5%. Чем выше процент, тем чаще вместо вас ИИ предлагает другого.
Если сложить: в простуде и ОРВИ категория фрагментирована — лидеры делят 27,1%, явного хозяина нет, окно для роста открыто. В аллергии, наоборот, четыре бренда сидят в коридоре 47–51%, и борьба идёт не за факт упоминания, а за позицию внутри ответа. В венотониках лидер защищён: высокая видимость, первая позиция, минимальное замещение.
Что добавляют наши данные
Отчёт «Ашманов и партнёры» отвечает на вопрос «кого называют и как часто». Наше исследование источников — на вопрос «почему называют именно их». В сервисе «Пиксель Тулс» мы снимаем ответы нейросетей по промптам проектов и разбираем все URL, на которые модель сослалась. Массив — 14,57 млн цитирований, 1 155 проектов, три системы (Алиса AI, Perplexity, Google AI Overviews) и 365 дневных срезов за сентябрь 2025 — сентябрь 2026. Это не те же семь моделей, что в фарм-отчёте, но закономерности корпуса источников переносятся.
Главная: бренд не выигрывает одним сайтом.
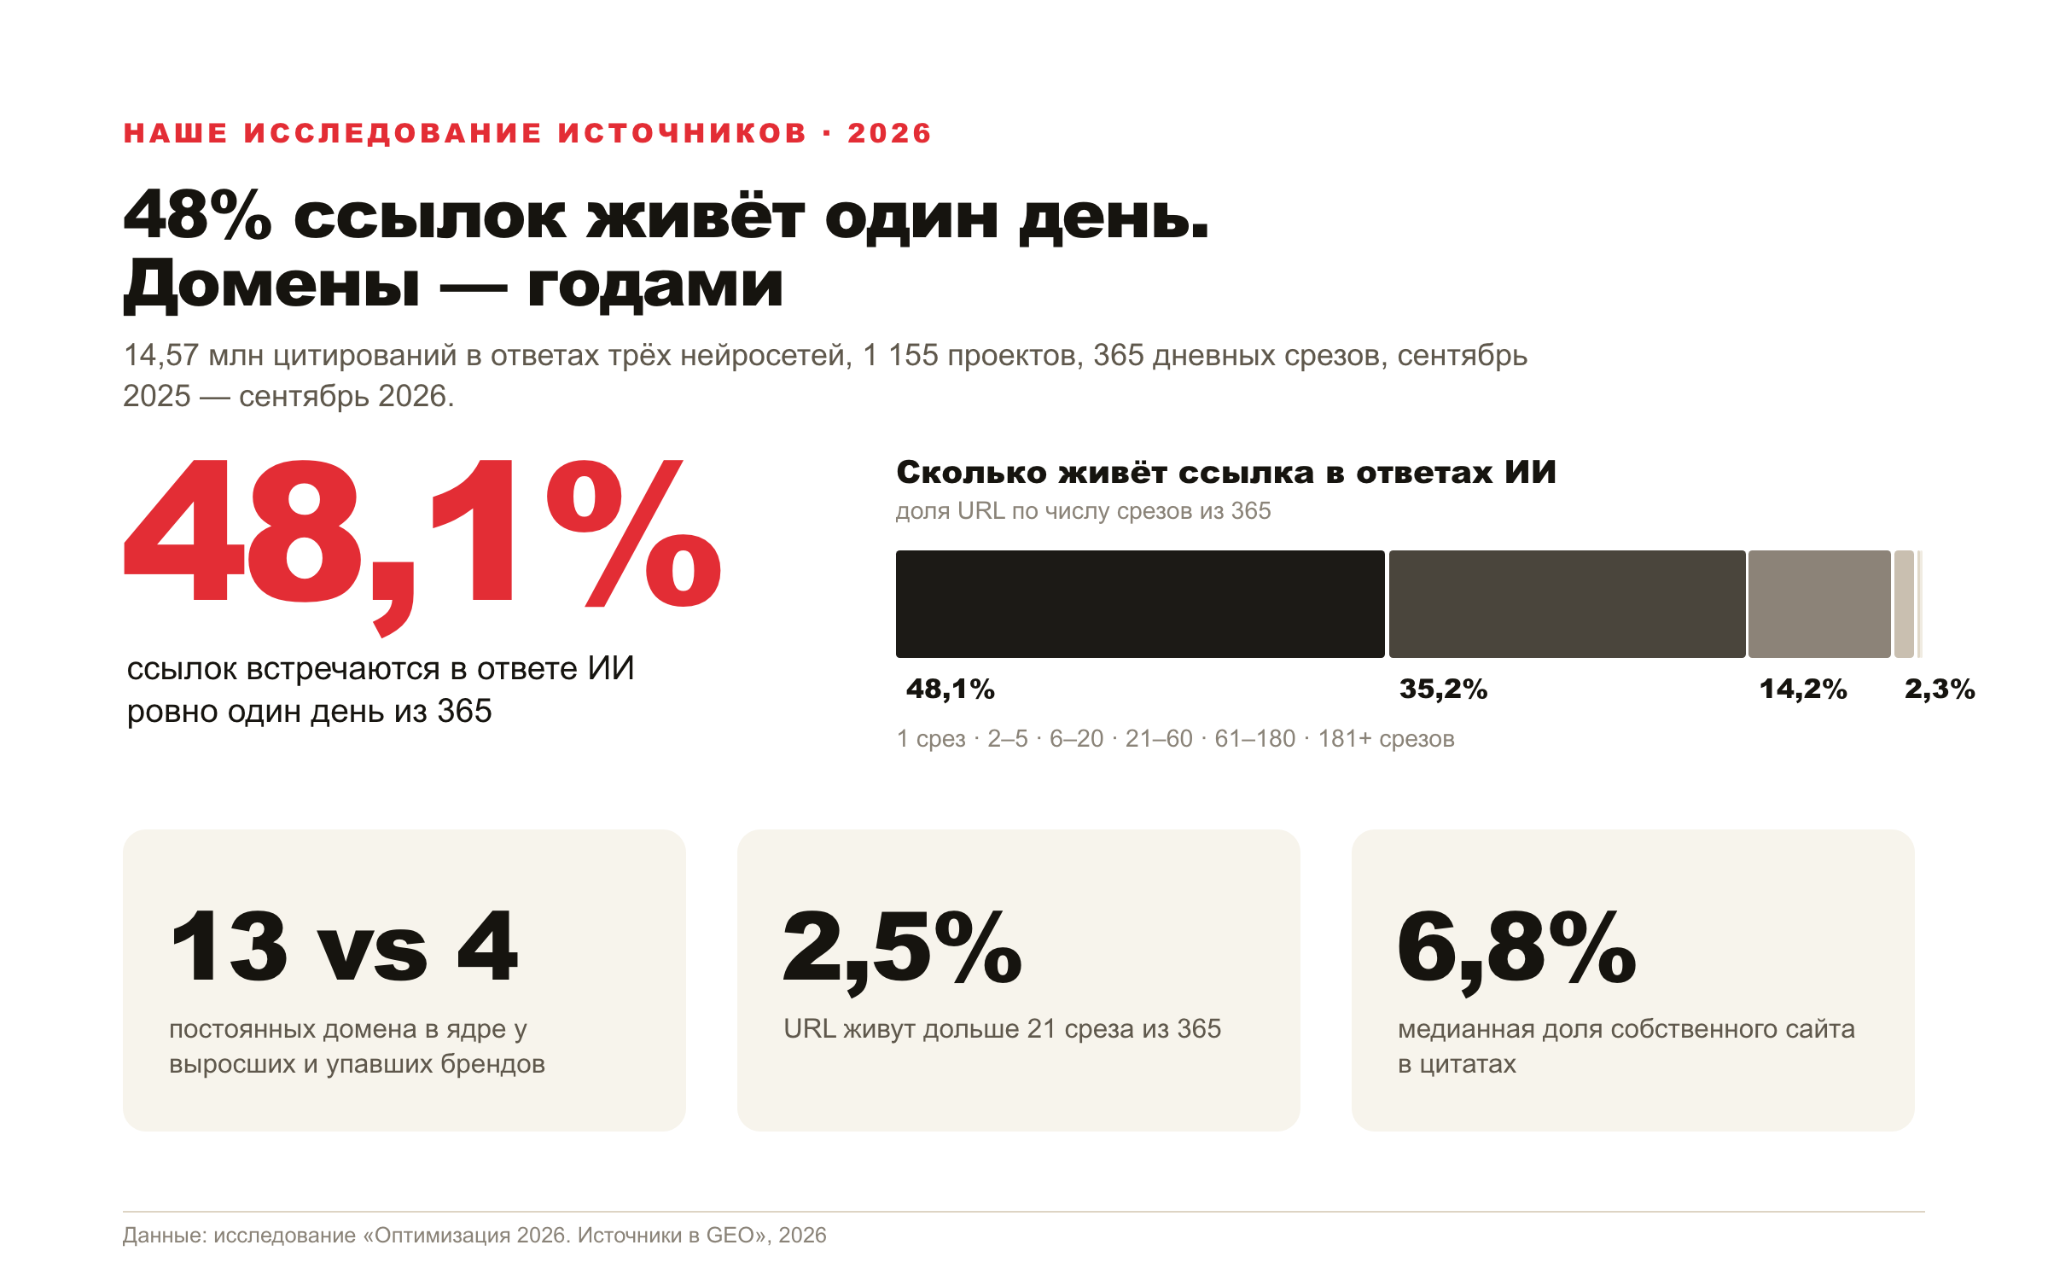
48,1% URL встречаются в цитировании ровно один срез из 365. Ещё 35,2% — от двух до пяти. Дольше 21 среза живёт 2,5% адресов. А домены, на которых эти страницы лежат, живут месяцами и годами: у брендов с ростом видимости медиана 13 постоянных доменов, у брендов без роста — 4. Чтобы закрыть 80% цитирований, выросшим нужно около 50 доменов и 225 URL. Собственный сайт — не центр, а гигиена: в топ-5 источников он входит у 64% выросших, а его медианная доля — 6,8% цитат.
Три опоры, на которых держится ядро: UGC-медиа (как этот сайт, VC, Дзен, DTF), отраслевые каталоги и СМИ. В фарме к ним добавляется аптечный слой, и он растёт. По нашему массиву eapteka.ru прибавила 104% цитирований в Google AI Overviews, gorzdrav.org — 58%; aptechestvo.ru появился в Perplexity с нуля и сразу с 1 082 цитированиями. При этом медицинские справочники и каталоги врачей теряют во всех трёх системах: docdoc.ru — минус 86,6% в Perplexity, prodoctorov.ru — минус 72% в AI Overviews.
Крупные маркетплейсы тоже просели: Ozon — минус 85,6% в Perplexity и минус 69% в AIO, Wildberries — минус 72,9%. Картина меняется: место старых справочников занимают аптечные сервисы, бренды и UGC.
Для России это важно ещё и потому, что Алиса — самая используемая система: 74% опрошенных в отчёте называют её, ChatGPT — 29%, Yandex GPT — 28%. И у Алисы свой корпус: по нашим данным, 26,3% её цитирований — Дзен, 19,8% — vc.ru, 13,6% — kp.ru. По отчёту «Поиск с Алисой», больше 91% её источников берутся из топ-10 обычного поиска Яндекса. То есть для фарм-бренда классическая поисковая работа не отменяется — она становится входным билетом в ответ ИИ.
И ещё один слой. В рейтинге GEO-факторов тематические рейтинги и подборки весят 95,6%, СМИ и UGC — 88,9%, а классические SEO-факторы — 32–53%. llms.txt — 21,1%, связи с цитированием мы не нашли.
Проще говоря: «SEO-текст на сайте» и модный файл для LLM сами по себе не решают; решают обзоры, рейтинги, сравнения и подтверждения в разных источниках. Для фармы это ровно та среда, где бренд живёт в обзорах, подборках, рейтингах и карточках товара.
Где нужно быть осторожным?
Слабое место отчёта — размер выборки: 10 ответов на платформу в категории. «0%» и «100%» — это 0 из 10 и 10 из 10, так что разница в 10–20 процентных пунктов может быть шумом; срез один, август 2026, без динамики. В наших замерах это видно прямо: в трёх повторных запусках одного промпта 83,3% брендов повторились во всех ответах, а 16,7% появились ровно один раз.
Любая единичная проверка — это лотерея, нужно расширение списка промптов для сглаживания.
Ещё две поправки:
- «Аспирин» — родовое имя (авторы это оговаривают).
- А нули ChatGPT в ЖКТ и венотониках — следствие политики платформы, а не отсутствия спроса.
- И главная цифра отчёта — «75% ответов с брендом из топ-5» — с категорийными таблицами не сходится: они дают 54–66%. Похоже, 75% считает любые бренды, а не только топ-5; на выводы это не влияет. В остальном это ориентир, а не академия: исследование выпущено компанией, которая продаёт аудит видимости.
Что делать фарм-бренду
1. Собрать панель промптов, а не запросов бренда. Минимум 35, лучше 50+, по всей воронке: «что болит» → «почему» → «что выбрать» → «что лучше» → «где купить». Отдельно по каждой нейросети: у Gemini, Алисы и ChatGPT разная выдача.
2. Измерять не «упоминают ли», а четыре метрики: видимость, долю среди конкурентов, позицию (первый / топ-3) и замещение. Первый честный замер — через 3–6 недель, динамика — 3–4 месяца.
3. Строить ядро из 10–15 доменов. UGC и медиа, отраслевые каталоги и аптечные сервисы, СМИ, плюс собственный сайт как база фактов: продукты, показания, FAQ, сравнения, даты обновления, Schema.org, открытые AI-боты. На дашборде «Источники нейросетей» видна карта типов площадок по всему массиву — с неё удобно начинать сбор ядра.
4. Держать темп. Верхний квинтиль по росту — 35+ новых URL в месяц; ключевые страницы обновлять раз в 3–4 недели, потому что страница живёт один срез, а домен — год.
5. Не обещать топ-1. Рынок GEO вырос быстрее методик: под видом работы продают llms.txt, разовые публикации и «гарантию первого места в ChatGPT». Гарантировать можно объём и качество работ, а не ответ модели.
6. Играть от категории. В простуде лидерство размыто — туда можно заходить. В аллергии плотно — там борьба за позицию. В венотониках лидер защищён — реалистичная цель для остальных не «стать первым», а быть вторым-третьим выбором ИИ.
Коротко
Фарм-бренд теперь конкурирует не только за полку в аптеке, а за место в готовом ответе нейросети. Это место можно измерить: видимость, позиция, замещение и источники. Это место можно изменить: через панель промптов, ядро доменов, темп публикаций и собственный сайт как источник фактов. И это место уже занято конкурентами: вопрос не в том, называют ли нейросети препараты, а в том, кого они называют вместо вас.
Дмитрий Севальнев — совладелец интернет-агентства «Пиксель Плюс», основатель «Пиксель Тулс» (ai.pixeltools.ru), сервиса аналитики видимости брендов в ответах нейросетей. Автор исследования «Оптимизация 2026. Источники в GEO»: 14,57 млн цитирований, 1 155 проектов, 3 нейросети за 12 месяцев.
Комментарии
Написать комментарийВойти