Как понять, кто в компании реально контролирует решения и ресурсы
В компании может быть собственник, который формально принимает решения, но фактически его распоряжения никто не исполняет. Особенно это заметно там, где один руководитель контролирует деньги, отчётность и доступ сотрудников к ресурсам.
Показательная история: сотрудника увольняли, и он лично договорился с собственником о компенсации чуть больше 200 тысяч рублей. Когда пришло время выплаты, ему перечислили немного больше 100 тысяч.
Сотрудник случайно встретил владельца и спросил, почему сумма оказалась другой. Собственник удивился, поднялся вместе с ним в бухгалтерию и сказал выплатить договорённую сумму.
Но бухгалтер отказался:
«Не могу. Сумму определила финансовый директор. Без её согласования я не выплачу».
Тогда собственник повторил, что это его компания и он сам распорядился выплатить деньги. Бухгалтер предложил подписать документ, подтверждающий личное распоряжение владельца. Только после этого платёж провели.
Получается странная ситуация: собственнику пришлось письменно подтвердить распоряжение, чтобы получить из собственной компании деньги, о которых он сам договорился.
Кто на самом деле принимает решения
Проблема здесь не в разнице между 100 и 200 тысячами. Финансовый директор могла считать выплату слишком большой и иметь для этого свои основания. Проблема в другом: решение собственника было изменено без его ведома, а сам он узнал об этом случайно.
Это важный сигнал для любой компании. Если распоряжение владельца можно незаметно изменить, а он не способен быстро узнать об этом, формальное право принимать решения ещё не означает реальный контроль.
В этой истории бухгалтер тоже действовал рационально. Он выбирал между двумя рисками: не выполнить распоряжение собственника или нарушить позицию руководителя, который ежедневно контролирует его работу. Финансовый директор влияет на отчётность, премию, отпуск и положение бухгалтера в компании. Собственника он видит значительно реже.
Поэтому бумага стала для него не бюрократией, а страховкой. С ней он мог доказать, что действовал по прямому распоряжению владельца.
Именно здесь становится видно, у кого фактически больше власти.
Четыре источника реального контроля
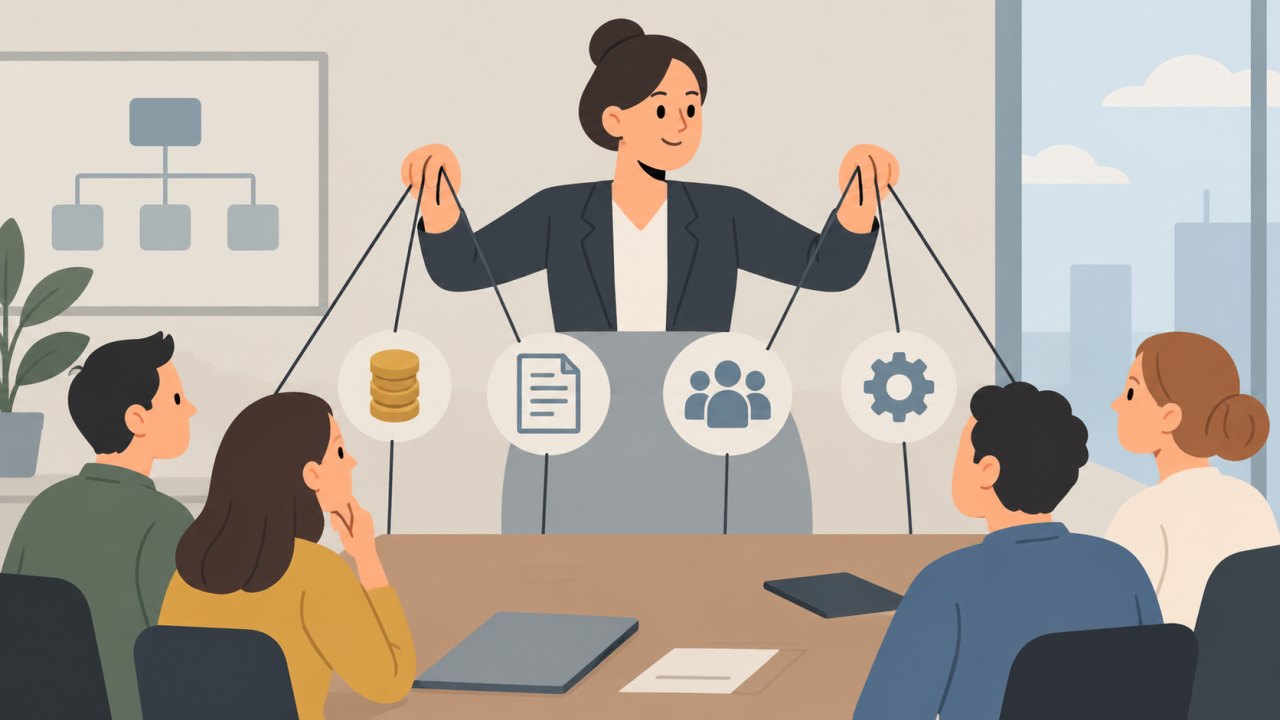
В описанной ситуации финансовый директор контролировал сразу несколько критически важных вещей:
- Деньги: без согласования платёж не проходил.
- Цифры: собственник получал финансовую информацию через неё.
- Доступ: бухгалтерия ориентировалась на её решения.
- Риск: сотрудник сильнее опасался последствий конфликта с финансовым директором, чем с владельцем.
При такой конструкции собственник остаётся владельцем юридически, но начинает зависеть от человека, которого сам же назначил. Он не может оперативно проверить, выполнено ли его распоряжение, получить независимые цифры или быстро вмешаться в спорную ситуацию.
Почему это опасно
Самое неприятное — подобные случаи редко ограничиваются одной выплатой.
Предположим, собственник принимает пять решений в неделю, связанных с деньгами или изменением процессов. Это около 250 решений в год. Если хотя бы 10% из них исполняются не так, как было поручено, получается примерно 25 случаев «тихой отмены» за год.
Причём владелец узнает далеко не обо всех. До него доходят только те, которые случайно становятся заметными.
А сотрудники тем временем быстро понимают, чьё слово действительно работает: к кому обращаться за разрешением, кто может остановить решение и чьё распоряжение требует дополнительной подписи.
Пять вопросов для собственника
Проверить ситуацию можно без сложного аудита. Начните с пяти вопросов:
- Если вы скажете бухгалтеру «заплатить», он выполнит распоряжение или сначала спросит, согласовано ли оно с финансовым директором?
- Когда в последний раз сотрудник просил у вас письменное подтверждение вашего собственного решения?
- Можете ли вы за час увидеть, какие ваши решения за последний месяц не исполнены?
- Получаете ли вы финансовые данные из нескольких независимых источников или только из отчёта одного руководителя?
- Кто в компании может отказать вам и при этом ничем не рисковать?
Если хотя бы два ответа вызывают дискомфорт, зависимость уже существует — даже если пока не проявилась в крупном конфликте.
Что можно изменить без увольнения финансового директора
Само наличие финансового директора не проблема. Компании нужен человек, который может возражать собственнику и указывать на финансовые риски. Но важно разделять право возражать до принятия решения и право отменять уже принятое решение.
Чтобы снизить зависимость, можно:
- письменно закрепить порядок исполнения решений собственника по выплатам выше определённой суммы и отдельно определить срок исполнения;
- вести реестр платежей, где видно, что было решено, что оплачено, что задержано и по какой причине;
- обеспечить собственнику независимый источник финансовых данных — например, через внешнего бухгалтера или аудитора;
- отдельно поговорить с бухгалтерией и выяснить, какие формальные гарантии нужны сотрудникам, чтобы они могли выполнять распоряжения владельца без опасения нарушить внутреннюю вертикаль.
В этой истории бухгалтер никого не обманул. Он просто правильно оценил систему стимулов вокруг себя и выбрал тот вариант, который казался ему менее рискованным.
И это, пожалуй, главный вывод: реальная власть в компании определяется не только тем, кто владеет бизнесом или подписывает документы. Она проявляется в том, чьё решение сотрудники считают обязательным к исполнению.
Комментарии
Написать комментарийВойти